Méthode
Lire un état hypothécaire : la méthode, de la première à la dernière page
Deux pages pour un terrain sans histoire, plusieurs centaines pour un immeuble divisé en lots et passé par trois successions. L’état hypothécaire est la pièce qui décide si la vente peut se faire telle qu’elle a été promise. Voici la méthode que suivent les clercs les plus rigoureux, et celle que nous avons apprise à Clovis.
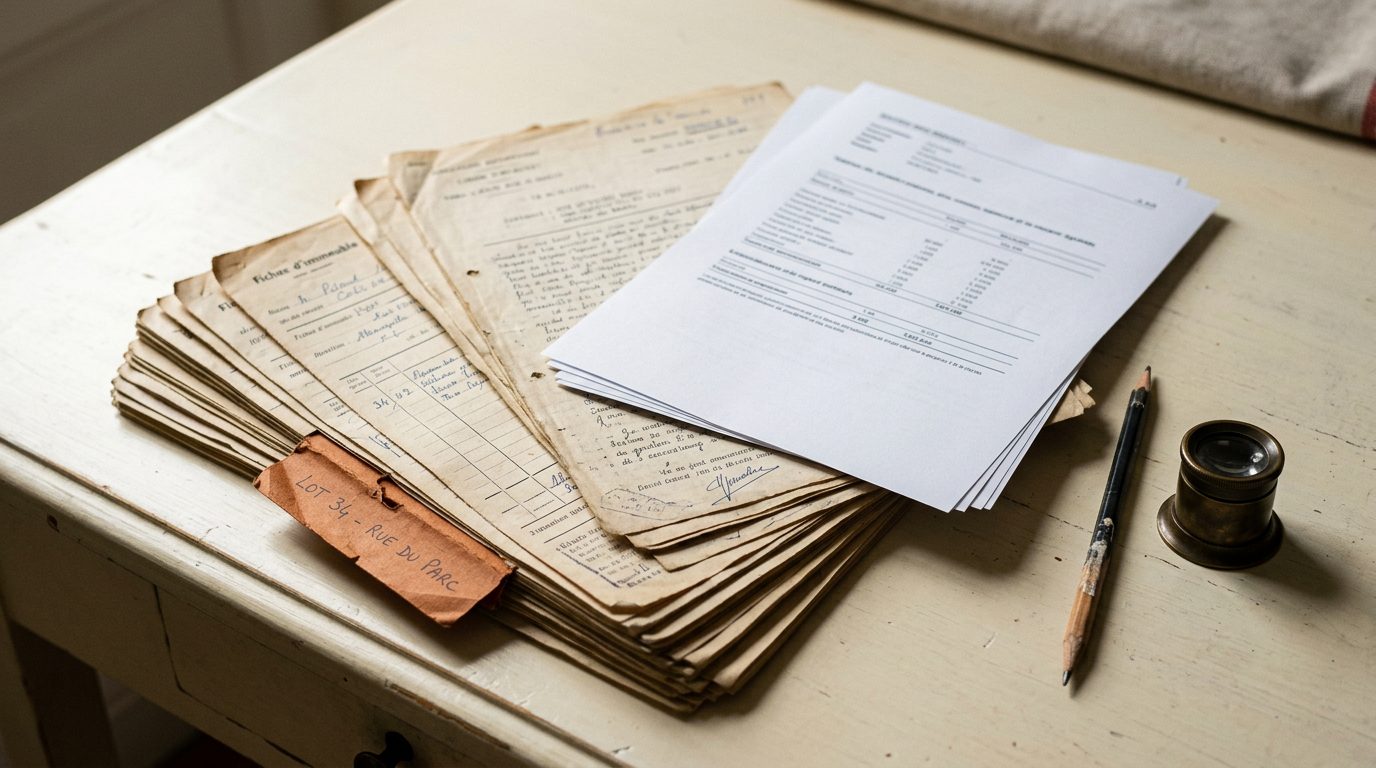
Ce que l’état hypothécaire dit, et ce qu’il ne dit pas
Le service de la publicité foncière tient, pour chaque commune, le fichier immobilier : la liste des formalités publiées sur chaque immeuble et au nom de chaque personne. L’état hypothécaire en est l’extrait. Avant la vente, l’étude demande un état hors formalité, qui photographie la situation à une date donnée. Après la publication de l’acte, elle reçoit l’état sur formalité, qui révèle ce qui a pu être publié entre les deux.
On y trouve les mutations (ventes, donations, attestations après décès, partages, apports), les inscriptions (hypothèques conventionnelles, judiciaires et légales), les servitudes établies par des actes publiés, les baux de plus de douze ans, les commandements valant saisie, et les mentions portées en marge : radiations, renouvellements, subrogations.
On n’y trouve pas ce qui n’a jamais été publié : une servitude née de la situation des lieux, un bail de courte durée, les règles d’urbanisme, une procédure collective qui n’a pas encore produit de formalité. L’état hypothécaire est indispensable, il n’est pas suffisant. C’est pour cela qu’il se lit avec le titre du vendeur, le plan cadastral et les autres pièces du dossier.
Avant de lire : vérifier ce qui a été demandé
Un état hypothécaire ne répond qu’à la question posée. Avant d’en lire la première formalité, trois vérifications évitent la plupart des mauvaises surprises.
- Les immeubles. La commune, la section, le numéro de parcelle et, en copropriété, les numéros de lots doivent correspondre au titre. Si la parcelle a été divisée ou renumérotée, l’ancienne référence doit aussi figurer dans la demande, sinon toute la période antérieure à la division échappe à la lecture.
- Les personnes. Chaque vendeur avec ses noms, prénoms dans l’ordre de l’état civil, date et lieu de naissance, et le nom d’usage le cas échéant. Une demande au seul nom marital d’une venderesse peut passer à côté d’une inscription prise sous son nom de naissance.
- La période. La date jusqu’à laquelle le service certifie ses renseignements, et la profondeur de la recherche. Un état certifié trop tôt devra être complété avant la signature.
Deux mondes dans un même document
Depuis la réforme de 1955, la publicité foncière repose sur des fiches : fiches d’immeuble et fiches personnelles, tenues à la main puis à la machine. Chaque service a ensuite informatisé ses formalités, à une date qui varie d’un service à l’autre. Un état hypothécaire mêle donc souvent deux parties : un relevé informatisé des formalités récentes, présenté en tableaux, et des copies de fiches anciennes, parfois manuscrites, parfois raturées, parfois à peine lisibles.
La tentation est de lire la partie informatisée et de survoler les fiches. C’est précisément dans les fiches que se cachent les servitudes anciennes, les clauses d’une donation des années quatre-vingt ou une inscription jamais radiée au nom d’un propriétaire disparu de la chaîne depuis longtemps.
Première lecture : la chaîne des propriétaires
La première lecture ne cherche qu’une chose : qui a été propriétaire, depuis quand, et en vertu de quel acte. Pour chaque mutation, on relève la nature de l’acte, sa date, le notaire ou l’autorité qui l’a établi, les parties, le prix ou l’évaluation, et surtout la date et les références de publication.
La règle de contrôle est simple : l’acquéreur d’une mutation doit être le disposant de la suivante. Quand ce n’est pas le cas, il y a une rupture. Elle s’explique presque toujours (un décès sans attestation immobilière publiée, un divorce dont la liquidation n’a pas été publiée, un apport à une société oublié), mais elle doit être expliquée avant la signature, pas après.
On remonte au moins jusqu’à un titre de plus de trente ans. La prescription acquisitive de l’article 2272 du Code civil fixe à trente ans le délai au terme duquel une possession utile vaut titre : au-delà, le risque qu’un tiers revendique le bien devient théorique.
Deuxième lecture : les inscriptions
La deuxième lecture relève tout ce qui grève le bien. Pour chaque inscription, cinq informations comptent : le créancier, le débiteur, le montant en principal et accessoires, la date de l’inscription et sa date extrême d’effet.
| Inscription | Ce qu’il faut vérifier |
|---|---|
| Hypothèque conventionnelle | Le prêt est-il remboursé ? L’inscription a-t-elle été renouvelée avant sa date extrême d’effet ? Une mainlevée est-elle nécessaire ? |
| Hypothèque légale spéciale du prêteur de deniers | L’ancien privilège de prêteur de deniers, devenu hypothèque légale spéciale depuis le 1er janvier 2022. Mêmes questions, même rigueur. |
| Hypothèque judiciaire | Provisoire ou définitive, elle signale un créancier qui a obtenu une décision contre le propriétaire. Il faut l’interroger avant la signature pour connaître le montant de sa créance. |
| Hypothèque légale du Trésor ou d’un organisme social | Une dette fiscale ou sociale du vendeur. Elle se règle sur le prix, à condition d’être connue avant la signature. |
| Commandement valant saisie | La vente ne se fait plus comme d’habitude. Le dossier change de nature et le notaire doit être alerté immédiatement. |
La date extrême d’effet est le point que l’on oublie le plus souvent. Une inscription qui n’a pas été renouvelée avant cette date cesse de produire effet : elle figure encore sur l’état, mais il n’y a plus de mainlevée à obtenir. À l’inverse, une inscription renouvelée en marge reste pleinement active, même si le prêt d’origine paraît ancien.
Troisième lecture : servitudes, clauses et restrictions
La troisième lecture parcourt les actes publiés à la recherche de ce qui limite les droits du futur propriétaire. Ces mentions sont rarement en tête de formalité : elles se trouvent dans le corps des actes, au détour d’une phrase.
- Servitudes conventionnelles. Passage, vue, écoulement des eaux, canalisations : leur assiette, le fonds servant, le fonds dominant, et si elles ont été reprises dans les actes suivants.
- Clauses d’inaliénabilité. Fréquentes dans les donations, elles doivent être temporaires et justifiées. Il faut savoir si elles sont encore en vigueur à la date de la vente.
- Droit de retour et réserve d’usufruit. Un usufruit réservé s’éteint au décès de l’usufruitier : encore faut-il que ce décès soit établi au dossier.
- Pactes de préférence, cahiers des charges de lotissement, conventions de cour commune. Ils survivent aux mutations et s’imposent à l’acquéreur.
Ce qui doit déclencher une alerte
À l’issue des trois lectures, la synthèse tient sur une page. Certains constats ne peuvent pas attendre la relecture finale : ils doivent remonter au notaire dès qu’ils sont repérés.
- Une inscription en vigueur au nom du vendeur ou d’un précédent propriétaire, sans mainlevée ni péremption.
- Une rupture dans la chaîne des propriétaires.
- Une discordance entre la désignation de l’état, celle du titre et le cadastre : lots, surfaces, références.
- Une clause d’inaliénabilité, un droit de retour ou un pacte de préférence encore en vigueur.
- Une formalité en cours de publication, ou un acte jamais publié.
- Un commandement valant saisie ou toute trace de procédure contre le vendeur.
Ce que fait Clovis
Clovis applique cette méthode à chaque état hypothécaire, en entier, fiches anciennes comprises. Il reconstitue la chaîne, relève chaque inscription avec sa date extrême d’effet, chaque servitude et chaque clause, puis rédige la synthèse et l’origine de propriété. Chaque mention renvoie à la page d’où elle vient, pour que le clerc puisse vérifier d’un clic.